Estados Unidos


BCG analiza los riesgos y oportunidades de las finanzas abiertas para la banca en Guatemala
Durante el Congreso Latinoamericano de Riesgos (CLAR), BCG abordó los desafíos de las finanzas abiertas y la modernización bancaria. Andrés Pulido, representante de la firma, destacó la importancia de anticipar los cambios tecnológicos y desarrollar capacidades que permitan a las instituciones financieras competir en un entorno digital.

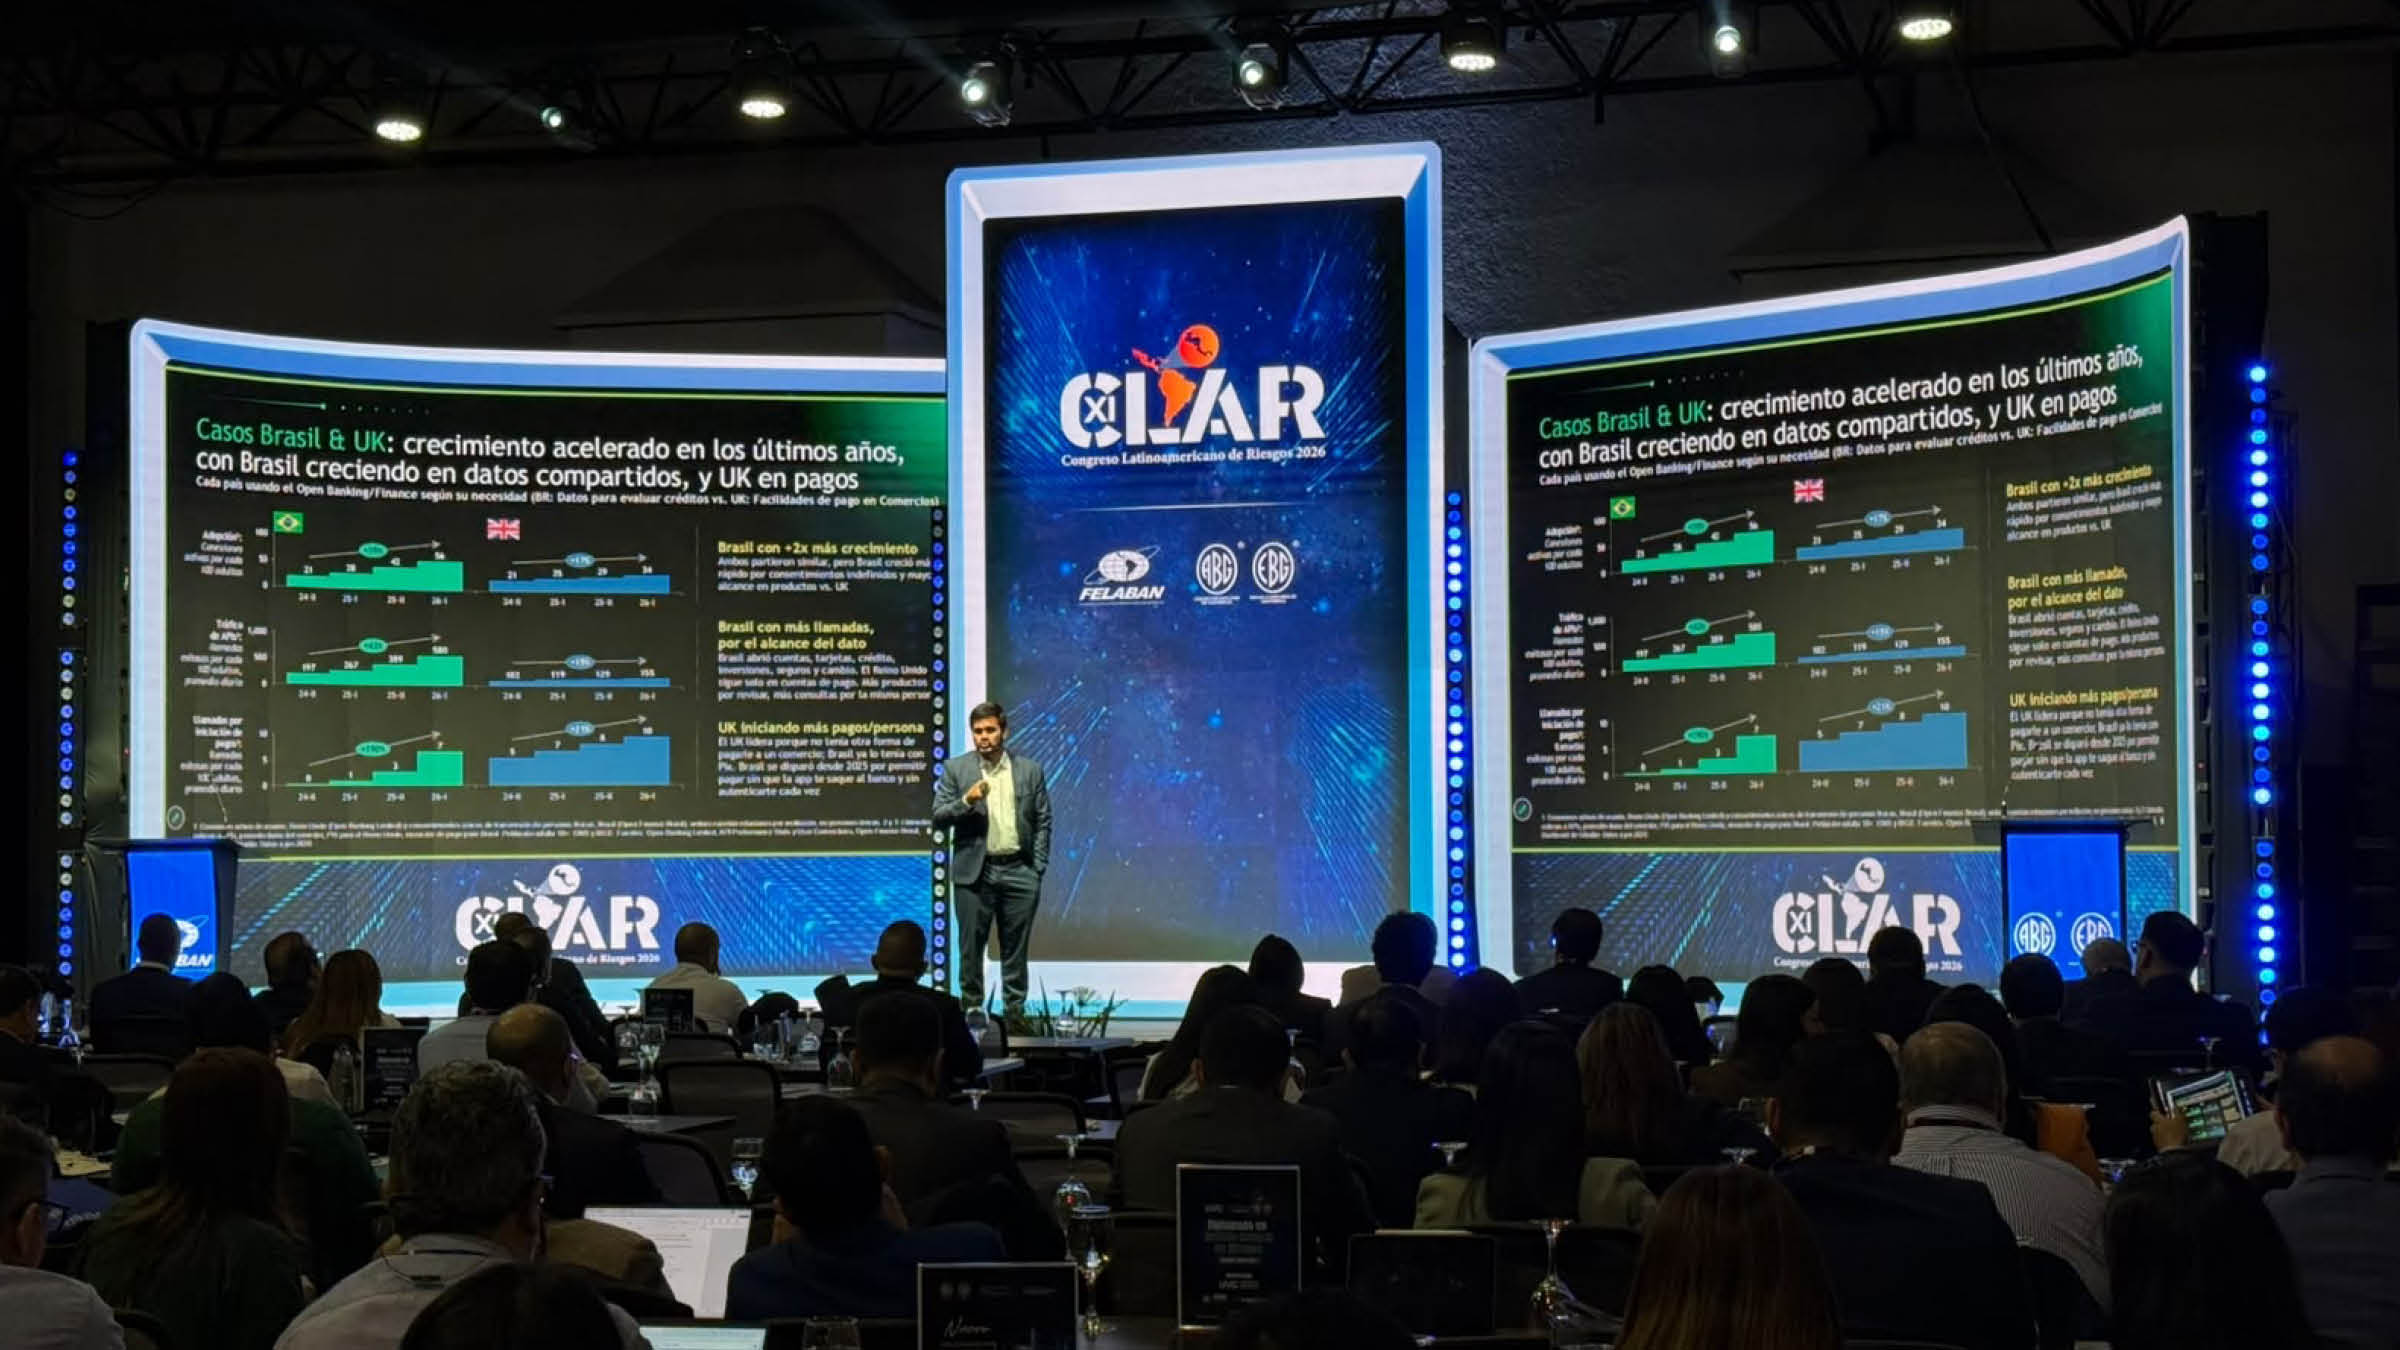
La transformación digital está redefiniendo el futuro de la banca en América Latina. La inteligencia artificial, la automatización y los nuevos modelos de intercambio de datos abren oportunidades para mejorar los servicios financieros. Sin embargo, también plantean desafíos relacionados con la seguridad, la infraestructura tecnológica y la gestión de riesgos. En este contexto, Boston Consulting Group (BCG) participó en el Congreso Latinoamericano de Riesgos (CLAR), un espacio para analizar las tendencias que impactan al sector financiero. Durante su intervención, Andrés Pulido, representante de BCG, abordó el tema “Finanzas abiertas: dos riesgos, una decisión”, con énfasis en los factores que las instituciones deben evaluar antes de adoptar este modelo.
Las finanzas abiertas, conocidas como Open Finance en inglés, permiten compartir información financiera mediante mecanismos autorizados y seguros. Su desarrollo puede facilitar la creación de productos personalizados, mejorar la experiencia del cliente y promover una mayor competencia entre los participantes del mercado.
No obstante, su implementación requiere una estrategia que contemple tanto las oportunidades comerciales como los riesgos tecnológicos y operativos. Para Guatemala, donde todavía no existe un marco de finanzas abiertas, la discusión representa una oportunidad para anticipar los cambios y preparar al sector.
Finanzas abiertas, una oportunidad para la banca guatemalteca
La adopción de Open Finance requiere más que habilitar el intercambio de información. También implica definir qué necesidades de los clientes se busca atender y qué capacidades deben desarrollar las instituciones financieras para aprovechar los datos de manera responsable.
Desde la perspectiva de BCG, el reto consiste en identificar los casos de uso que pueden generar valor para cada organización. Esto supone evaluar las oportunidades de negocio, las capacidades de análisis de datos y la infraestructura necesaria para ofrecer nuevos servicios.
Pulido señaló que las instituciones financieras pueden apoyarse en la experiencia internacional para identificar qué modelos han funcionado y cuáles son los desafíos más frecuentes. De esta manera, los bancos centroamericanos pueden prepararse para un entorno en el que la integración de servicios y el uso estratégico de la información tendrán mayor relevancia.
“Esto no va de cumplir una normativa, sino de desarrollar capacidades para competir en un nuevo entorno”, explicó el representante de BCG.
La preparación anticipada también permite incorporar las finanzas abiertas en la planificación estratégica de los bancos. Aunque su implementación no sea inmediata, analizar desde ahora sus posibles aplicaciones ayuda a identificar brechas tecnológicas y definir inversiones futuras.
BCG: la modernización bancaria como punto de partida
La evolución hacia nuevos modelos financieros está vinculada con la capacidad tecnológica de las instituciones. En particular, la modernización del core bancario se ha convertido en una prioridad para las organizaciones que buscan mejorar su eficiencia y responder con mayor rapidez a las necesidades del mercado.
El core bancario es el sistema central que registra las transacciones, administra los saldos de las cuentas y gestiona información relacionada con los productos y las obligaciones de los clientes. Aunque funciona detrás de los canales digitales y físicos, constituye una pieza esencial para la operación de cualquier banco.
Pulido explicó que muchos sistemas heredados utilizan tecnologías que enfrentan procesos de obsolescencia. Esta situación puede dificultar el mantenimiento de las plataformas, incrementar los riesgos operativos y limitar la capacidad de desarrollar nuevos productos.
El ejecutivo identificó dos riesgos principales. El primero es la obsolescencia tecnológica, que puede comprometer la continuidad de los sistemas y dificultar la atención de incidentes. El segundo es el riesgo competitivo, debido a que las plataformas antiguas suelen limitar la velocidad con la que una institución puede incorporar funcionalidades y servicios.
Según Pulido, los bancos que cuentan con plataformas modernas pueden desarrollar nuevas experiencias e integrar servicios con un esfuerzo considerablemente menor. Esta flexibilidad resulta relevante para las instituciones que buscan aprovechar las oportunidades de las finanzas abiertas.
“Las finanzas abiertas deben formar parte de la visión estratégica de los bancos, porque su valor no reside únicamente en compartir datos, sino en convertirlos en capacidades para innovar, anticiparse al mercado y generar ventajas competitivas”,
Andrés Pulido, representante de BCG.
Cómo reducir los riesgos de la transformación tecnológica
La modernización de los sistemas centrales es un proceso complejo que requiere inversión, planificación y coordinación entre las áreas del negocio. Por ello, BCG recomienda abordarlo como una transformación empresarial, en lugar de tratarlo únicamente como un proyecto tecnológico.
Este enfoque permite vincular las decisiones de infraestructura con los objetivos comerciales, la evolución de los productos y la experiencia del cliente. También facilita una mejor gobernanza del proyecto y una evaluación más clara de los resultados esperados.
Pulido indicó que una modernización exitosa puede generar dos beneficios principales: reducir la exposición a riesgos asociados con tecnologías obsoletas y aumentar la velocidad para desarrollar e integrar servicios.
El representante de BCG también destacó el potencial de la inteligencia artificial y la inteligencia artificial agéntica para acelerar determinadas etapas de estos procesos. Aunque estas herramientas no sustituyen por completo la gestión de una transformación bancaria, pueden apoyar tareas específicas y mejorar la eficiencia de su ejecución.
BCG y el futuro de las finanzas abiertas en Centroamérica
La experiencia internacional de BCG puede contribuir a que las instituciones financieras de Centroamérica definan sus estrategias de Open Finance y determinen qué capacidades necesitan para competir.
El acompañamiento comprende la identificación de oportunidades, el diseño de estrategias, el desarrollo de aplicaciones, la analítica avanzada y la modernización de los sistemas centrales. Estos elementos permiten preparar la infraestructura necesaria para integrar nuevos servicios y aprovechar los datos de forma estratégica.
Pulido destacó que cada institución debe adaptar su estrategia a sus objetivos, capacidades y prioridades. Por ello, las finanzas abiertas deben incorporarse en las conversaciones sobre el futuro del negocio y en los planes de transformación de los próximos cuatro o cinco años.
Para Guatemala, comenzar esta discusión representa una oportunidad para evaluar los beneficios potenciales, identificar los riesgos y preparar al sector financiero para futuros cambios regulatorios y tecnológicos.
La participación de BCG en el CLAR puso sobre la mesa una cuestión central para la banca regional: la innovación requiere una gestión responsable de los riesgos. La preparación tecnológica, la estrategia y el desarrollo de nuevas capacidades serán factores determinantes para convertir las finanzas abiertas en una ventaja competitiva.