Estados Unidos


Deloitte analiza el cierre fiscal 2026 en Guatemala: claves para una adecuada gestión tributaria
Anticipar las implicaciones de cada operación, conciliar la información y fortalecer la comunicación interna son claves para el cierre fiscal empresarial 2026 en Guatemala.

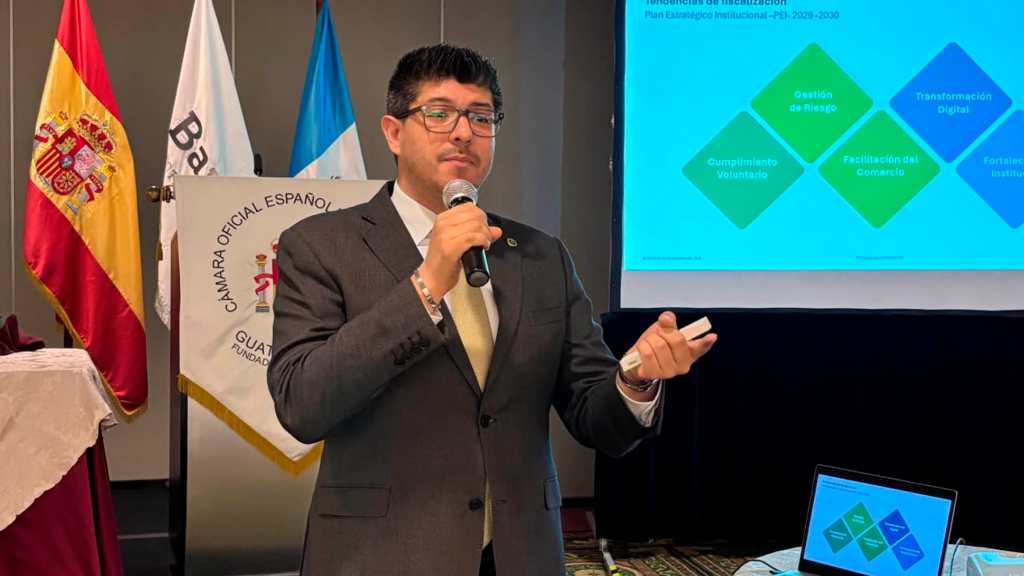
El cierre fiscal exige una visión que trascienda la preparación de declaraciones. Para Fernando Orozco, socio de Impuestos y Servicios Legales de Deloitte, las empresas deben comprender cómo las decisiones adoptadas durante el año inciden en sus obligaciones tributarias y evaluar sus efectos antes de llegar al momento de presentar los impuestos.
“Ya no estamos bajo una figura de presentación de impuestos reactiva, sino proactiva”, señala el especialista. El cambio responde a la evolución de las fiscalizaciones. Según Orozco, las administraciones tributarias avanzan hacia revisiones basadas en perfiles de riesgo y herramientas tecnológicas, lo que demanda una mayor capacidad de anticipación por parte de los contribuyentes.
Conciliación y revisión de las decisiones del año
Uno de los primeros aspectos que las empresas deben atender es la consistencia de su información. Orozco recomienda “asegurarse de conciliar sus impuestos, que lo presentado en facturación electrónica y en libros contables coincida y no haya ninguna diferencia”.
A esta revisión se suma el manejo del cuadro de créditos fiscales y la evaluación del uso eficiente de los recursos. Asimismo, un pilar a considerar es “el análisis de las operaciones entre las partes relacionadas, porque muchas veces pensamos que no van a analizar o no van a comprender lo que estoy haciendo, especialmente las operaciones relacionadas en el exterior”.
De acuerdo con el entrevistado, también es importante “revisar las posiciones fiscales que ha tenido la compañía o ha adoptado durante el año. Muchas veces desde nuestra posición en un departamento perdemos de vista cuáles son las implicaciones fiscales que se pudieran generar de las decisiones a tomar. Es importante conocer cuáles han sido esas decisiones, cuáles son las operatorias extraordinarias y los criterios que hemos utilizado para presentar nuestras obligaciones y, naturalmente, que estén cumpliendo con la normativa vigente”.
Ingresos, costos y gastos concentran la atención del ISR
De cara a la presentación del Impuesto Sobre la Renta (ISR), el especialista identifica los ingresos, los costos y los gastos como las áreas que requieren mayor atención. El análisis debe considerar tanto los aspectos cuantitativos como los cualitativos. Además de revisar las cifras, las empresas necesitan comprender las operaciones que las originan y contar con la documentación que respalde su tratamiento tributario.
En este punto, la comunicación interna adquiere especial relevancia. Orozco advierte que “la comunicación entre las áreas es un aspecto fundamental. Muchas veces nuestras áreas comerciales o estrategias tienen Indicadores Clave de Rendimiento (KPIs, por sus siglas en inglés) que se necesitan alcanzar y dejamos a un lado los deducibles o gastos para poder garantizar que el impuesto se presente de manera adecuada”.
“Ser proactivo vale la pena porque en la medida que nosotros nos anticipemos a conocer cómo funcionan nuestras operaciones, vamos a tener el control de la documentación que necesitamos y cómo lo debemos comunicar ante eventuales cuestionamientos por parte de la SAT”,
Fernando Orozco, socio de Impuestos y Servicios Legales de Deloitte.
Contar con la documentación que respalde el tratamiento tributario también es fundamental. “Necesitamos de documentación que lo soporte. Por ejemplo, el gasto de regalías, la normativa establece que debemos de tener contratos protocolizados. Muchas veces se deja por fuera el tema de las bonificaciones por productividad y eficiencia, perdemos de vista que existen documentaciones de soporte y esta es requerida bajo pilares específicos y medibles”, agrega el representante de Deloitte.
Fiscalizaciones con mayor uso de datos e inteligencia artificial
La transformación de las administraciones tributarias está modificando la forma de revisar a los contribuyentes. Según Orozco, “se están construyendo mapas de redes que están utilizando data e inteligencia artificial para poder crear revisiones más sofisticadas y proponer ajustes o diferencias mucho más focalizadas. Al tener esa gran data que los propios contribuyentes generan, por ejemplo, facturación electrónica, las administraciones pueden entender con quién estoy realizando operaciones, con qué margen y la periodicidad. También están puntualizando en sectores e industrias que en años anteriores no era tan común”.
Planificar 2027 desde la operación del negocio
Retomando la recomendación de una gestión proactiva, Orozco reitera que las áreas de finanzas, contabilidad e impuestos deben conocer las operaciones previstas para 2027 y mantener una comunicación cercana con el área comercial.
“En este momento del año 2026 ya hay una visión o una estrategia clara de lo que se busca realizar en el siguiente año. Debemos conocer cuáles son las medidas de expansión, por ejemplo, adquisición de sociedades que se van a realizar. Debemos analizar cuáles pueden ser las implicaciones de estas transacciones y no llegar al último momento para preguntarse qué puede pasar o cómo se va a documentar”, enfatiza el entrevistado.
La clave está en abrir espacios de conversación interna para establecer un plan de acción, precisar los soportes requeridos y definir la participación de cada área. Esta coordinación también permite identificar si será necesaria asesoría especializada durante alguna etapa de la transacción.
El objetivo indicado por Orozco es disponer de los insumos para presentar adecuadamente las obligaciones del ejercicio y comprender las operaciones desde una perspectiva de gestión de riesgos.
Controles internos para anticipar una revisión de la SAT
Ante una eventual revisión de la Superintendencia de Administración Tributaria (SAT), el experto considera fundamental entender cómo funciona la empresa. “Creemos que conocemos nuestras operaciones, pero cuando preparamos las declaraciones o el impuesto, nos llevamos sorpresas por cosas que no estaban bajo nuestro control o nuestro análisis”, comenta.
Por ello, recomienda fortalecer la preparación de las obligaciones, la gestión de riesgos y el control interno. Entre las herramientas que menciona están los mapas de riesgo, que permiten identificar aspectos con posibles efectos durante una fiscalización. “En finanzas vemos mapas de calor para los riesgos; si los asociamos a la perspectiva tributaria, podemos hacer esa asociación en donde cada una de las decisiones va a tener una implicación y cómo va a impactar eso en el resultado”, agrega el especialista en Impuestos y Servicios Legales.
El cierre fiscal 2026 representa, bajo las recomendaciones de Orozco, una oportunidad para fortalecer la planificación empresarial, la comunicación entre diferentes áreas y lograr la gestión proactiva para que las empresas lleguen al siguiente periodo con los riesgos identificados y los soportes previstos, antes de que una fiscalización evidencie lo que pudo haberse atendido con anticipación.