Estados Unidos

ECONOMÍA
Crédito Mi Primera Casa en Guatemala: cuota mensual puede ser hasta 29% menor frente a otras opciones
Comprar una vivienda mediante Mi Primera Casa puede reducir entre 24% y 29% la cuota mensual frente a un financiamiento en condiciones de mercado, según ejercicios presentados por el Crédito Hipotecario Nacional (CHN).

|


A casi dos años de la creación del Fondo para la Adquisición de Primera Vivienda (Faprivi), Guillermo López, gerente de Vivienda del CHN, informó que ya se han otorgado más de 3 mil créditos hipotecarios para la compra de primera vivienda. (Foto, Prensa Libre: ShitterStock)
A finales de 2024, el Congreso aprobó el Decreto 17-2024, que creó un fondo de Q500 millones para el programa Mi Primera Casa, Fondo para la Adquisición de Primera Vivienda (Faprivi).
El Crédito Hipotecario Nacional (CHN) es la entidad encargada de otorgar los créditos, mientras que el Instituto de Fomento de Hipotecas Aseguradas (FHA) administra la lista de proyectos habitacionales que cumplen con las condiciones para participar en el programa.
En junio de este año, Sergio Silva, presidente de la Junta Directiva del CHN, informó que la entidad disponía de Q1 mil 891 millones y que tenía como objetivo alcanzar Q4 mil millones en 2027 para financiar alrededor de 10 mil viviendas.
LECTURAS RELACIONADAS


Durante un evento realizado este 17 de septiembre por la Cámara Guatemalteca de la Industria de la Construcción, la Asociación Nacional de Constructores de Viviendas y la Asociación Guatemalteca de Contratistas de la Construcción, representantes del sector analizaron cómo evoluciona la oferta y la demanda de vivienda en Guatemala.
Entre los expositores estuvo Guillermo López, gerente de Vivienda del CHN, quien presentó datos sobre el avance de Mi Primera Casa y las características del financiamiento.
Según López, desde que comenzó el programa hasta la fecha se han realizado 3 mil 344 desembolsos para la adquisición de primera vivienda.
¿Cuánto baja la cuota de Mi Primera Casa?
López presentó varios ejercicios comparativos entre las condiciones de Mi Primera Casa y las de otros financiamientos hipotecarios respaldados por el FHA, que también facilitan la adquisición de vivienda.
Es importante aclarar que los ejercicios no plantearon una competencia entre el CHN y el FHA, ya que ambas instituciones trabajan de manera conjunta en el programa Faprivi. El objetivo fue mostrar cómo Mi Primera Casa puede añadir beneficios a las condiciones que ya ofrece el FHA para facilitar el acceso a una vivienda.
En los escenarios expuestos, la cuota mensual resultó entre 24% y 29% menor con el programa. La diferencia está relacionada principalmente con las tasas preferenciales y con la posibilidad de extender el plazo del crédito hasta por 40 años.
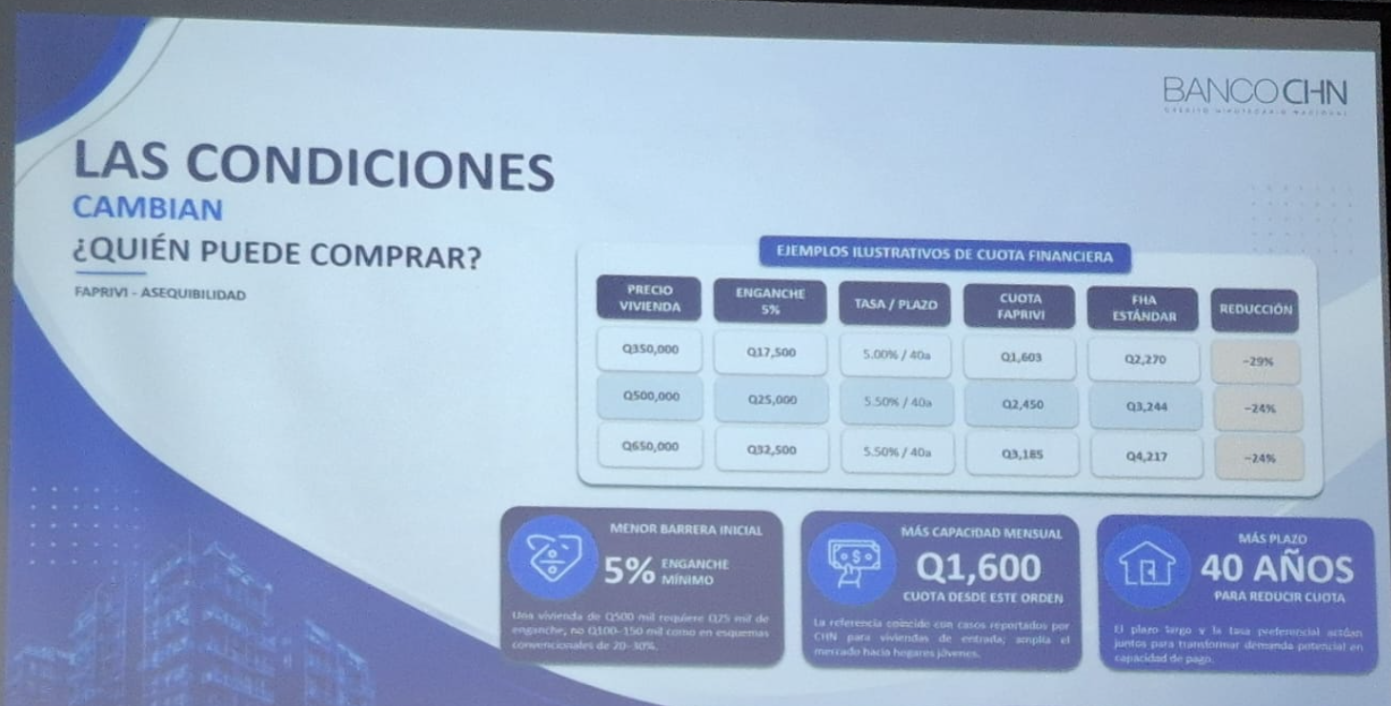
Actualmente, el CHN maneja dos rangos de financiamiento. Para viviendas de hasta 91 salarios mínimos, la tasa del banco es de 3.74%, a la que se suma 1.26% correspondiente al FHA, para una tasa total de 5%.
Para viviendas de más de 91 salarios mínimos y hasta 170 salarios mínimos, la tasa total es de 5.5%.
El programa permite un plazo de hasta 40 años y establece un enganche mínimo de 5% del precio de la vivienda. López explicó que una cuota más baja permite que las familias dispongan de una mayor proporción de sus ingresos para cubrir otros gastos asociados con la vivienda, como servicios y mantenimiento.
¿Quién puede acceder al programa?
Mi Primera Casa está dirigido a personas que todavía no poseen bienes inmuebles. Y, entre los requisitos está que los solicitantes tengan ingresos de hasta seis salarios mínimos no agrícolas para el departamento de Guatemala, más la bonificación incentivo.
Los ingresos de otros integrantes del núcleo familiar pueden sumarse para determinar la capacidad de pago.
Además, la vivienda no puede superar el equivalente a 170 salarios mínimos, y tanto el proyecto habitacional como el comprador deben cumplir con las condiciones establecidas por el FHA.
El programa busca atender así a personas que desean adquirir su primera vivienda, pero cuyos ingresos no necesariamente les permiten acceder a buena parte de la oferta inmobiliaria disponible en el mercado.
Jóvenes concentran parte de la demanda
Los datos presentados por López permiten conocer algunas características de quienes buscan adquirir una vivienda mediante el programa.
Alrededor del 33% de los solicitantes tiene entre 21 y 29 años, mientras que una parte importante de los interesados se concentra entre los 25 y 35 años, una etapa en la que comienzan a formarse nuevos hogares.
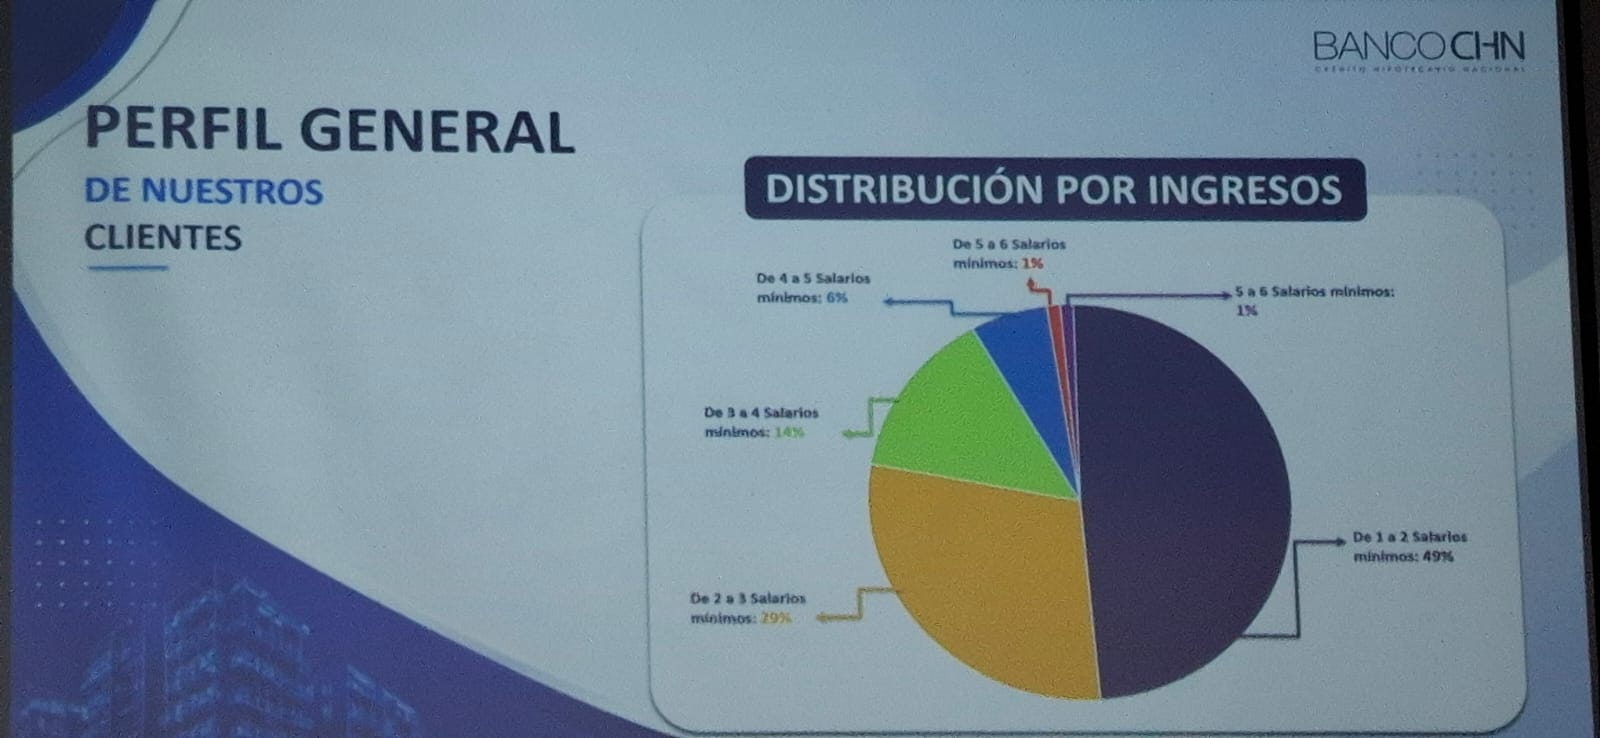
El gerente de Vivienda del CHN también indicó que cerca del 49% de los compradores tiene ingresos equivalentes a entre uno y dos salarios mínimos.
La mayoría trabaja en el sector privado, que representa alrededor del 74%. Cerca del 20% corresponde a personas vinculadas con negocios propios u otras actividades, mientras que alrededor del 6% trabaja en el sector público.
López destacó que este perfil permite identificar una demanda concentrada en segmentos de ingresos diferentes de aquellos a los que actualmente atiende buena parte de la oferta inmobiliaria.
Más proyectos se incorporan a Mi Primera Casa
El crecimiento de la demanda también ha comenzado a atraer nuevos proyectos habitacionales.
López informó que 56 proyectos se han incorporado a Mi Primera Casa, aunque reconoció que todavía es necesario ampliar la disponibilidad de viviendas dentro de los precios que pueden pagar los beneficiarios.
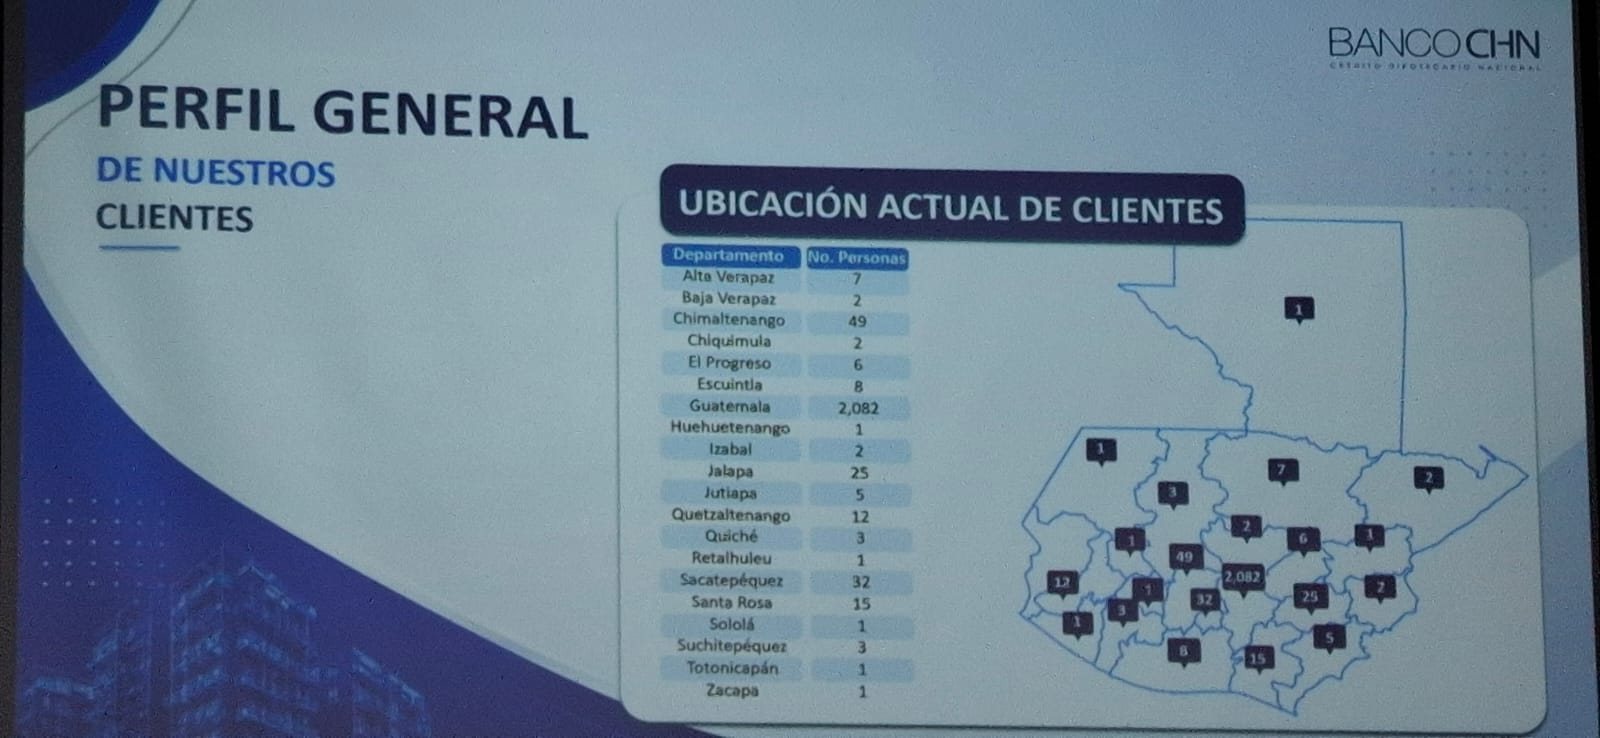
El programa comenzó con 16 opciones inmobiliarias y posteriormente se han incorporado nuevos proyectos. Sin embargo, debido a la dinámica de ventas, los desarrollos que colocan sus viviendas salen del catálogo y son sustituidos por otras opciones.
El catálogo del CHN actualmente incluye proyectos ubicados en distintos puntos del departamento de Guatemala y en otros departamentos del país.
El desafío ahora está en la oferta de vivienda
Aunque el acceso al financiamiento ha mejorado, López considera que el siguiente desafío se encuentra en la construcción de viviendas que respondan a la capacidad de pago de los compradores.
Según los datos presentados durante el evento, el precio promedio de la oferta habitacional del mercado ronda Q1.3 millones, mientras una proporción importante de los potenciales compradores tiene capacidad para adquirir propiedades considerablemente más económicas.
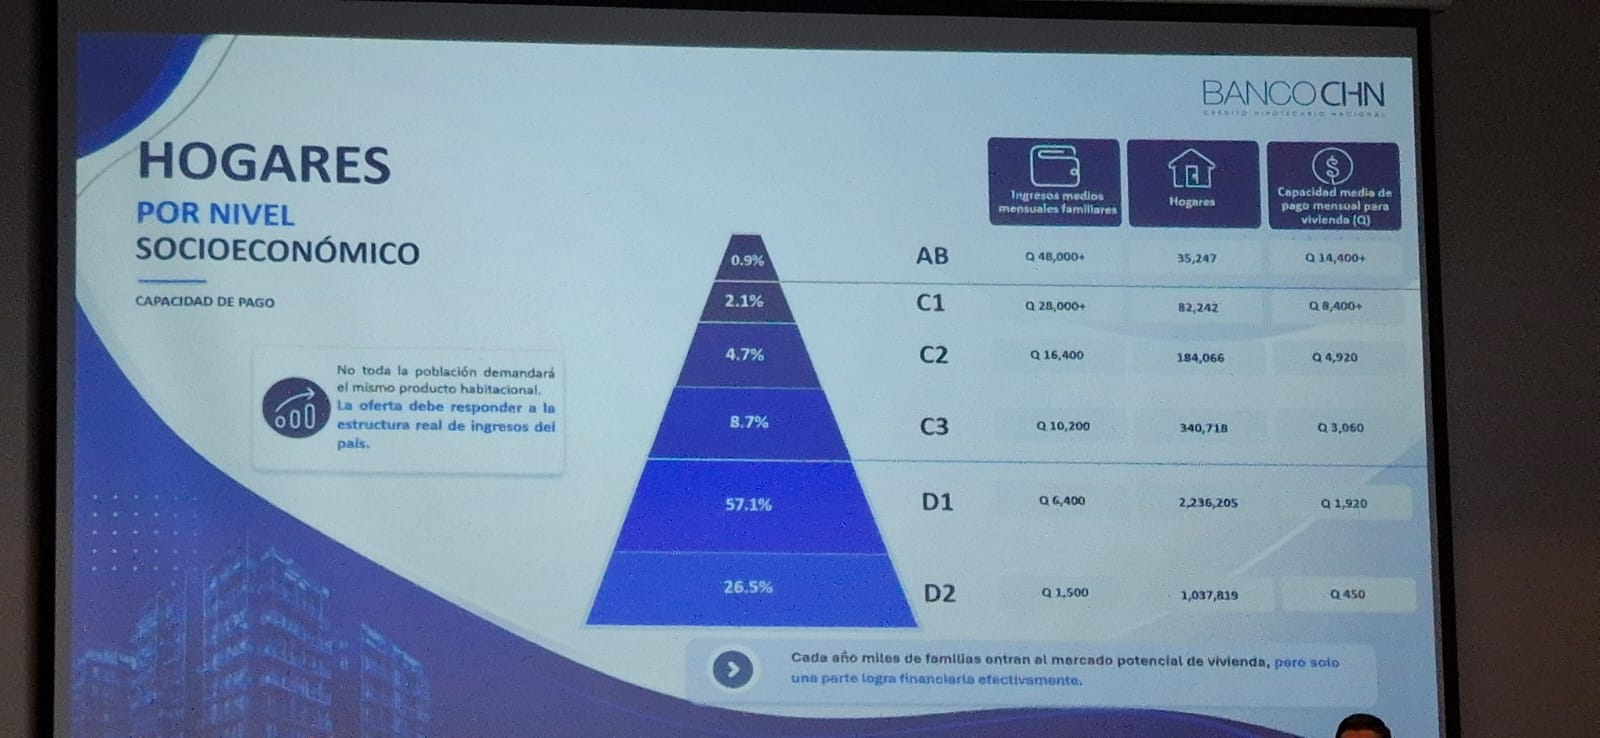
Esta diferencia provoca que algunos proyectos dirigidos a segmentos de mayores ingresos mantengan unidades disponibles, mientras existe una demanda que no encuentra viviendas dentro de su presupuesto.
“El financiamiento ya se ha alineado con la demanda, pero la oferta todavía no está alineada”, afirmó López.
Para el gerente de Vivienda del CHN, la oportunidad para los desarrolladores no está únicamente en construir más viviendas, sino en dirigirlas hacia los segmentos donde se concentra la demanda.
“La oportunidad es construir más, es construir lo correcto”, concluyó.
ESCRITO POR: