Estados Unidos

impuestos
SAT explica cómo cambia el crédito fiscal por la exención del IVA e IDP a combustibles
Con la vigencia de la exención temporal del IVA y el IDP a los combustibles, quedan suspendidas las compensaciones entre el crédito y el débito para los contribuyentes. La exención no genera derecho a crédito fiscal, según las autoridades tributarias.

|


El IVA es un impuesto interno que se aplica al consumo y dejará de recaudarse sobre los combustibles durante un trimestre, según lo establecido por ley.(Foto Prensa Libre: Hemeroteca PL)
La entrada en vigor, a partir de este 1 de enero, de la exención temporal del Impuesto a la Distribución de Petróleo (IDP) y del Impuesto al Valor Agregado (IVA) también implicará otras medidas en el sistema recaudatorio nacional.
La Superintendencia de Administración Tributaria (SAT) ya actualizó el sistema informático interno, que se reactivará el 1 de enero del 2027, cuando se restablezca el pago del IVA y el IDP para los contribuyentes.
Este régimen de exención temporal, que aprobó el Congreso de la República por medio de la Ley de Exención Tributaria Temporal de Emergencia al Consumidor de Combustibles, estará vigente solo en el cuarto trimestre del año.
El efecto se podrá conocer al finalizar cada mes, ya que la liquidación es mensual.
SAT aclara cómo funcionará el crédito fiscal del IVA durante la exención
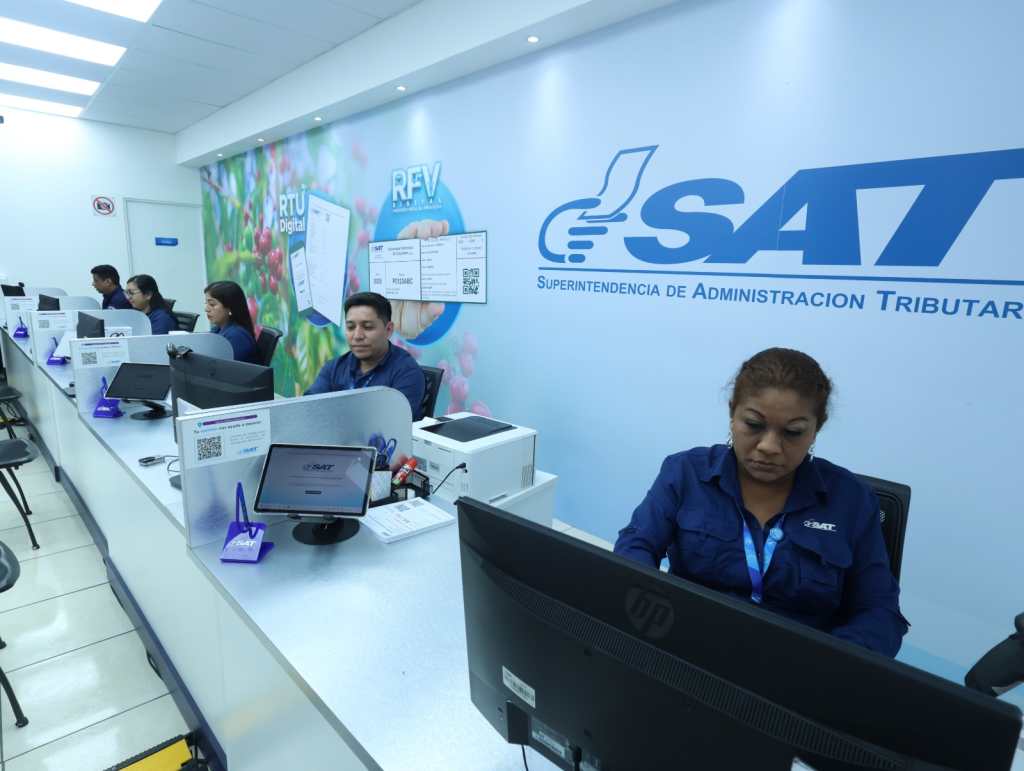
Prensa Libre consultó al jefe de la SAT, Werner Ovalle, sobre los efectos del acreditamiento del IVA y cómo quedará el contribuyente durante estos meses, ya que no habrá compensación entre crédito y débito estrictamente para efectos fiscales.


“Las compras de combustibles amparadas por la exención no generarán derecho a crédito fiscal para el adquirente”, explicó el superintendente.
Aclaró que, en cuanto al IVA pagado en otras adquisiciones gravadas, su tratamiento continuará sujeto a las disposiciones generales de la Ley del IVA.
“En términos sencillos, durante la exención se produce una interrupción temporal del sistema débito-crédito respecto de las operaciones de venta de los combustibles exentos, pero no desaparecen esas condiciones para el resto de las operaciones del régimen general del IVA”, señaló.
El titular de la SAT reiteró que, al finalizar el período de exención y la vigencia de la ley, se restablecerá el sistema de débitos y créditos del IVA aplicable a las importaciones, compras internas y venta de combustibles, que por el momento mantienen un régimen de exención temporal.
Exención de combustibles impactará la recaudación
Entre enero y agosto de este año, la recaudación por IDP fue de Q3 mil 342.6 millones, según las estadísticas de la SAT.
Por IVA a las importaciones, el monto total en ese mismo período fue de Q21 mil 254 millones, y por IVA doméstico, de Q21 mil 24 millones.
Las cifras de septiembre aún no están actualizadas en el sistema.
Al entrar en vigor la exención temporal durante el cuarto trimestre, se verá reflejada la disminución en la recaudación de los impuestos exentos.
Al respecto, el Directorio de la SAT deberá hacer los ajustes y evaluar el impacto en el sistema recaudatorio y el cumplimiento de las metas para este ejercicio.
En términos prácticos
- Compra de combustible exento: no genera crédito fiscal de IVA.
- Otras compras gravadas: mantienen el tratamiento ordinario del crédito fiscal.
- Ventas de combustible durante la exención: se aplica el régimen temporal establecido por la ley.
- Desde el 1 de enero de 2027: se restablece el régimen ordinario para las operaciones de combustibles.
ESCRITO POR: