Estados Unidos


¿Cuánto recauda el IDP en Guatemala y qué implicaría suspender este impuesto a los combustibles?
La recaudación tributaria por la distribución de petróleo y sus derivados aporta en promedio Q4 mil millones al sistema recaudatorio. En once años se han cobrado Q44 mil millones, según cifras oficiales.


|


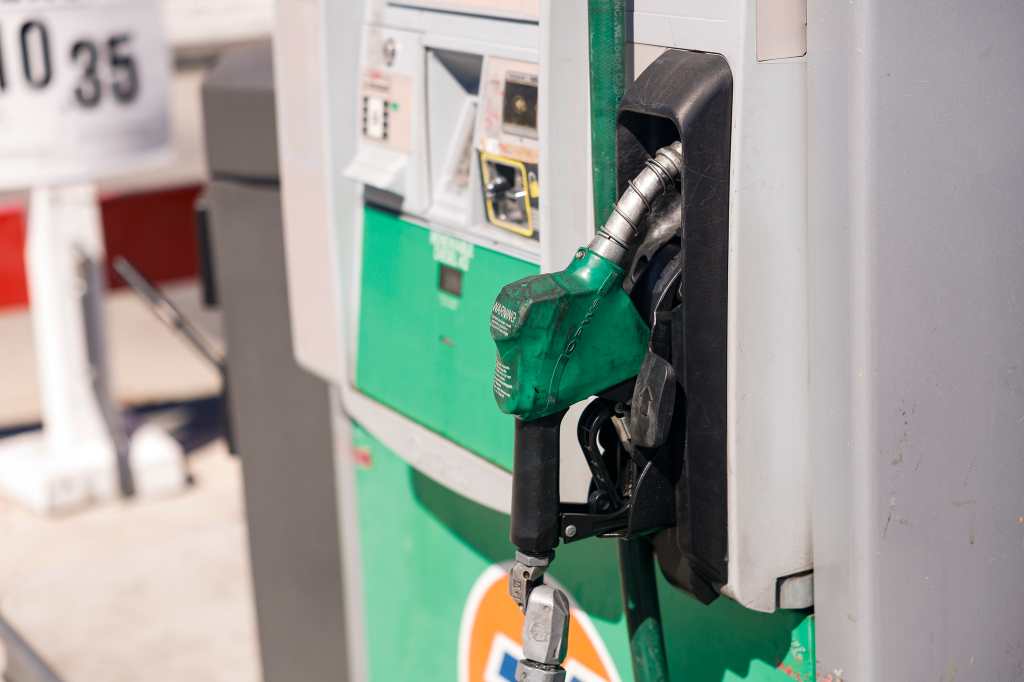
La recaudación tributaria por el impuesto a la distribución de petróleo y sus derivados aporta en promedio Q4 mil millones al sistema cada año. (Foto Prensa Libre: EFE)
Cada galón de gasolina superior y regular, así como de diésel, genera una recaudación de tasa fija por el impuesto sobre la distribución de petróleo y derivados (IDP).
El impuesto es de Q4.70 por galón de gasolina superior, Q4.60 por el de regular y Q1.30 por el de diésel. Este último es el de mayor volumen de consumo en la economía e incide en el aparato productivo del país, en la producción, transformación y distribución de productos y bienes, así como en el transporte colectivo de personas.
En cada ejercicio fiscal, desde el 2015 hasta el 31 de julio de este año, el IDP representa en promedio un aporte de Q4 mil millones, según estadísticas de la Intendencia de Recaudación de la Superintendencia de Administración Tributaria (SAT).
Una suspensión temporal de seis meses del referido impuesto podría tener un impacto anual de unos Q2 mil millones en la recaudación por este tributo al consumo. Sin embargo, tanto el Directorio de la SAT como el Ministerio de Finanzas, que tiene a su cargo la política fiscal, cuentan con análisis más detallados sobre ese impacto.
En estos once años, la SAT reporta una recaudación acumulada de Q44 mil millones.
Entre enero y julio de este año, la recaudación del IDP fue de Q2 mil 969 millones y estuvo influenciada por el aumento del precio de los derivados del petróleo a escala internacional.
Gasolinas sostienen el IDP
El IDP, al ser un impuesto al consumo, va de la mano con el crecimiento del parque vehicular y de la economía. En los registros se aplica a once productos que, además de las gasolinas y el diésel, incluyen búnker, gasolina de aviación, queroseno, nafta, gas licuado de petróleo (GLP), asfalto, petróleo crudo y otros derivados.
CONTENIDO PARA SUSCRIPTORES
Sin embargo, los más importantes son las gasolinas superior y regular y el diésel; los otros tienen una participación marginal, es decir, muy reducida, según las estadísticas.
Gasolinas dominan la recaudación
Por la estructura de tasa fija de la ley, las gasolinas superior y regular son las que más aportan al IDP, por encima del diésel.
Desde el ejercicio fiscal del 2015 hasta el 31 de julio de este año, la recaudación por gasolina regular es de Q18 mil 129 millones; por superior, Q17 mil 94 millones, y por diésel, Q8 mil 855 millones.
Eso significa que solo las gasolinas han aportado Q35 mil 223 millones al sistema tributario en el período de análisis.
Estos datos confirman que la mayoría de los contribuyentes demanda gasolina regular, lo que puede estar asociado con la motorización de los vehículos y el crecimiento del parque de motocicletas.
El parque vehicular activo hasta abril último es de seis millones 829 mil unidades, de las cuales seis millones, es decir, el 88%, están clasificadas como vehículos de gasolina, y 715 mil, como diésel, lo que equivale al 10% del total del parque. La SAT clasifica 94 mil 388 vehículos con otros tipos de combustible.
Eso quiere decir que 9 de cada 10 vehículos en Guatemala utilizan gasolina y dependen de ella.
Comisión avala cambios al IDP
Esta semana, la Comisión de Comunicaciones, Transporte y Obras Públicas dio dictamen favorable a la iniciativa 6809, Ley de Apoyo Temporal para el Consumo de Combustible, que plantea la suspensión del IDP durante seis meses, es decir, 180 días, así como la reducción del impuesto al valor agregado (IVA) al 65%.
CONTENIDO PARA SUSCRIPTORES
Además, existen otras iniciativas de ley que proponen la suspensión temporal de ambos impuestos al consumo, lo que podría distorsionar el sistema tributario vigente. Estas han sido dictaminadas fuera de la Comisión de Finanzas.
El diputado Orlando Blanco, integrante de la Comisión de Finanzas, explicó que existe un problema relacionado con la pertinencia de las comisiones. Esto surge, según indicó, de la decisión del presidente del Legislativo sobre a qué comisión envía las iniciativas de ley cuando se leen en el pleno.
El procedimiento consiste en que la iniciativa de ley ingresa, se lee en el pleno y luego se envía a una comisión. La idea es que se remita a las comisiones que tienen relación directa con el asunto.
“Cuando hablamos del caso de exoneración de impuestos, uno pensaría que lo idóneo sería que haya un dictamen de la Comisión de Finanzas. Pero ¿qué es lo que ha ocurrido? Lo que ha ocurrido es que la Comisión de Finanzas también ha entrampado discusión de varios temas. Y eso ha dado como consecuencia descontento e inconformidad de otros diputados”, apuntó.
La modalidad consiste en que los diputados que presentan la iniciativa piden que se envíe a comisiones donde tienen incidencia, en este caso, la Comisión de Comunicaciones, para que el dictamen se emita pronto.
Entre enero y julio de este año, la recaudación del IDP fue de Q2 mil 969 millones y estuvo influenciada por el aumento del precio de los derivados del petróleo a escala internacional.
Sin embargo, en el ámbito técnico podría haber algún cuestionamiento, porque lo idóneo sería que la iniciativa hubiese ingresado en la Comisión de Finanzas, que por su especialidad tendría que haber generado un dictamen técnicamente más elaborado.
Agregó que lo ideal sería que el dictamen también estuviera acompañado de opiniones técnicas, en este caso, del Ministerio de Finanzas o de la SAT, para abordar el asunto en términos técnicos.
Blanco aclaró que, a raíz de la jornada de protestas de la semana pasada, “hubo una gran presión social hacia los diputados, principalmente hacia diputados distritales, que están generando este tipo de proyectos de ley de querer presentar alguna iniciativa para decirle a la población que se está trabajando”.
Icefi cuestiona eliminar impuestos
Guatemala puede utilizar recursos públicos para amortiguar temporalmente el aumento de los combustibles, pero no evitar de manera permanente las consecuencias de un choque externo, según el economista Ricardo Barrientos, director ejecutivo del Instituto Centroamericano de Estudios Fiscales (Icefi), quien considera que mantener los precios mediante subsidios tiene un límite fiscal.
Barrientos sostiene que el problema no puede resolverse únicamente con decisiones tributarias o presupuestarias en el país y cuestiona las propuestas para suspender los impuestos que gravan los combustibles.
CONTENIDO PARA SUSCRIPTORES
A su criterio, antes de plantear una medida de ese tipo es necesario establecer cuánto representa cada impuesto en el precio final y qué efecto tendría eliminarlo.
Uno de los planteamientos que cuestiona es eliminar el impuesto al valor agregado (IVA) a los combustibles.
“Efectivamente, no es viable quitar el IVA”, afirmó Barrientos al explicar que la estructura de ese impuesto impide considerar su eliminación como una reducción sencilla aplicada únicamente al precio del combustible.
También señaló que los combustibles tienen un arancel de importación de 0%, por lo que, según su análisis, tampoco existe margen de reducción por esa vía.
ESCRITO POR:

Urias Gamarro
Periodista especializado en macroeconomía, finanzas públicas e infraestructura, con 20 años de experiencia en medios radiales, impresos y digitales.